华安转债投资价值分析 国资背景的安徽省老牌券商,股权投资管理成亮点
核心观点
华安转债(113554)由华安证券发行,正股华安证券是安徽省属国资背景的老牌券商。本文从债券条款、正股基本面、股权投资管理业务特色及估值角度,分析华安转债的投资价值。我们认为,华安转债具备债底保护较好、正股弹性尚可、国资背景稳健等特点,尤其是公司股权投资管理业务在新三板、科创板跟投及私募股权领域形成差异化竞争力,为长期价值提供支撑。
一、转债条款与债底保护
华安转债发行规模28亿元,期限6年,票面利率递进(0.2%、0.4%、0.6%、0.8%、1.5%、2.0%),到期赎回价107元(含最后一期利息)。债项评级AA+,主体评级AA+,评级稳定。
以当前同评级、同期限中债企业债收益率(约3.2%)测算,纯债价值约91.5元,债底保护尚可。转股价方面,初始转股价8.77元/股,正股当前股价约8.2元,转股价值约93.5元,平价略低于面值。下修条款为“15/30,80%”,赎回条款“15/30,130%”,回售条款“30/30,70%”,条款中规中矩。
华安转债属于平衡型转债,债底提供一定安全垫,向上弹性主要依赖正股表现。
二、正股基本面:安徽省老牌券商,国资背景稳固
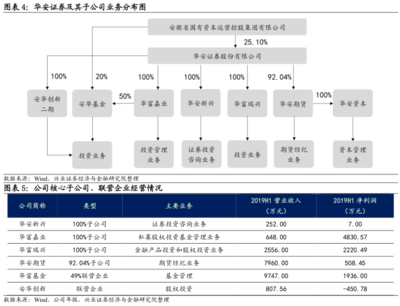
华安证券前身为1991年成立的安徽省证券公司,2016年在上交所上市,是安徽省首家金融类上市公司。公司控股股东为安徽省国有资本运营控股集团有限公司,实际控制人为安徽省国资委。国资背景赋予公司较强的区域资源获取能力和信用背书,在安徽及长三角地区拥有深厚的客户基础和渠道优势。
从业务结构看,公司收入主要来自经纪、自营、投行、资管和信用业务。2023年年报显示,经纪业务收入占比约28%,自营约占35%,投行约占12%,资管约占8%,信用业务约占15%。整体业务结构较为均衡,自营占比偏高使其业绩与市场行情相关性较大。
行业地位上,华安证券属于中型区域券商,资本实力和综合排名处于行业中游(2023年营收排名约25-30位)。公司近年来积极拓展业务边界,尤其在股权投资管理领域布局较早,形成一定特色。
三、股权投资管理:差异化布局与增长点
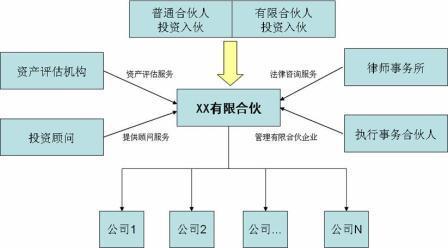
华安证券在股权投资管理方面的布局,是其与其他中型券商形成差异化的关键。主要通过子公司华安嘉业(私募股权基金管理平台)和华富嘉业(另设基金)等开展业务:
- 新三板做市与跟投:公司是新三板首批做市商之一,长期参与新三板优质企业的做市与投资。随着北交所设立,新三板优质企业估值提升,公司持有的部分股权价值重估潜力较大。
- 科创板跟投:公司投行项目在科创板保荐中,按规定进行跟投。跟投收益在部分项目中已逐步兑现,增厚了投资收益。
- 私募股权基金管理:华安嘉业管理多只政府引导基金和市场化基金,聚焦安徽省内半导体、新能源、*健康等新兴产业,管理规模超百亿元。管理费收入稳定,且基金退出可带来carry收益。
- 另类投资子公司:华安证券另类投资子公司参与科创板战略配售、Pre-IPO投资等,收益弹性较大。
股权投资管理业务的特点在于:
- 周期弱化:与二级市场自营相比,私募股权基金的管理费收入较为稳定,有助于平滑业绩波动。
- 区域协同:安徽省近年来在新兴产业领域发展迅猛(如合肥模式),公司背靠国资,能优先获取项目资源。
- 政策红利:全面注册制下,股权投资退出渠道更畅通,公司存量项目退出预期增强。
不过需注意,股权投资管理业务存在退出周期长、估值波动风险(以公允价值计量),且资本占用较大。
四、估值与投资价值分析
4.1 转债估值
华安转债当前价格约108元,转股溢价率约15.5%(按转股价值93.5元计算)。对比同类券商转债(如财通转债、国投转债),其溢价率处于中低水平。考虑到正股弹性尚可、债底尚可,当前估值处于合理区间。
4.2 正股估值
华安证券当前PB(LF)约1.1倍,处于历史低位(近5年PB分位数约25%)。与行业平均PB约1.3倍相比,有折价。PE(TTM)约20倍,行业平均约18倍,略高,但市场对其自营弹性给予一定溢价。结合安徽国资背景及区域经济活力,正股估值下行空间有限,向上则需市场β配合。
4.3 驱动力与风险
驱动力:
- 市场成交量回暖,带动经纪与两融业务;
- 自营弹性:若权益市场上涨,自营投资收益改善明显;
- 股权投资管理:项目退出带来的业绩弹性;
- 国资背景:潜在的区域金融资源整合预期。
风险:
- 权益市场大幅下跌,自营与跟投浮亏;
- 股权投资基金退出节奏不及预期;
- 监管政策趋严(如跟投制度调整);
- 转债信用风险虽极低,但回售条款触发压力(正股若跌至6.14元以下)仍需关注。
4.4 结论与策略
华安转债适合以下投资者:
- 偏好平衡型转债、希望兼顾债底保护和正股弹性的配置型资金;
- 博弈券商板块反弹、且偏好区域国资券商标的的交易型资金;
- 看好股权投资管理业务长期价值的左侧投资者。
策略上,可在转债价格105-110元区间逐步配置,若正股回撤至转股价下方较深(如转股价值85元以下),可关注下修博弈机会;若市场行情启动,正股冲破9.5元,转债可享戴维斯双击。
风险提示:市场波动、政策变化、公司治理风险。
(注:以上分析基于公开信息,不构成投资建议。投资者应独立判断,谨慎决策。)
如若转载,请注明出处:http://www.hxsc198.com/product/52.html
更新时间:2026-10-06 03:29:02